
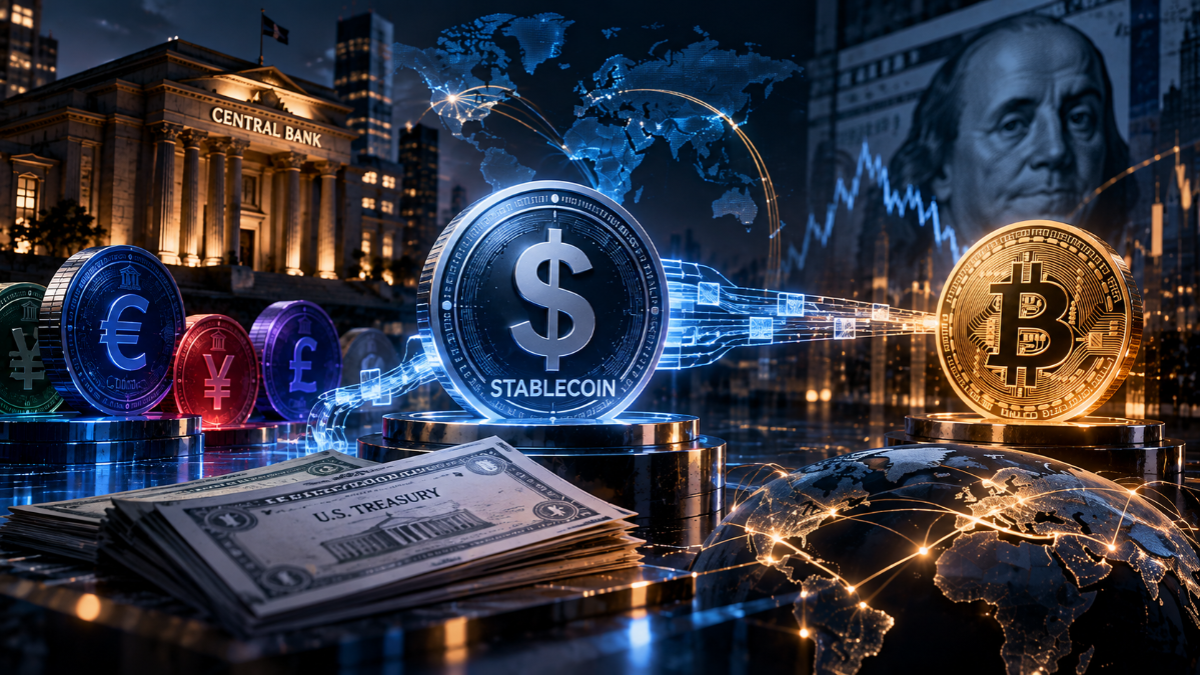
Independentemente da manutenção ou não da hegemonia do dólar como moeda de reserva global, os criptoativos tendem a se beneficiar nas duas pontas da batalha pela desdolarização, segundo Samir Kerbage, CIO da gestora de ativos digitais Hashdex. Na edição mais recente da série Notas do CIO, Kerbage argumenta que as stablecoins reforçam a hegemonia do dólar ao facilitar o acesso à moeda americana em mercados emergentes e aumentar a demanda por títulos do Tesouro dos EUA. Ao mesmo tempo, o bitcoin ganha espaço como proteção contra a corrosão do poder de compra do dólar.
A nota de Kerbage parte do memorando em que Howard Marks, cofundador da gestora Oaktree Capital, inclui as criptomoedas entre as alternativas para quem quer reduzir a exposição ao dólar. Vinda de um investidor historicamente cético em relação ao bitcoin, a sinalização de Marks é relevante para a tese dos criptoativos, afirma Kerbage
O primeiro memorando de Marks sobre o tema, de 2017, classificou as moedas digitais como "nada além de uma moda infundada (ou talvez até um esquema de pirâmide)", segundo o executivo:
"Este é o primeiro de seus memorandos em que encontro cripto aparecendo como algo que um investidor poderia possuir por razões de portfólio, em resposta a um risco específico. Para mim, isso diz muito sobre o progresso que a tese cripto fez nos últimos 10 anos."
Por outro lado, as stablecoins ampliam o alcance global do dólar, segundo o executivo:
"O que acho que a maioria dos investidores não percebe é a outra metade da história do dólar: a desdolarização pode estar acontecendo nos cofres dos bancos centrais, mas a dolarização está acontecendo nos bolsos das pessoas, e cada vez mais em blockchains, que já somam mais de US$ 300 bilhões em dólares tokenizados, ou stablecoins, em circulação."
A participação do dólar nas reservas cambiais dos bancos centrais caiu de 57,18% para 56,70% no segundo trimestre de 2026, segundo dados do FMI (Fundo Monetário Internacional) divulgados em 30 de setembro. O montante em dólar ficou praticamente estável, e a queda da participação refletiu o aumento das reservas em euro e em outras moedas.
A Lei GENIUS, sancionada nos EUA em julho de 2025, exige que as stablecoins de pagamento sejam lastreadas na proporção de 1:1 em caixa e títulos do Tesouro de curto prazo. Por isso, segundo Kerbage, "a maior parte dos novos crypto dollars acaba se tornando demanda por títulos do Tesouro americano de curto prazo... e uma forma de levar o dólar a lugares que os bancos não alcançam".
O dólar foi utilizado em 89% das transações de câmbio em 2025, segundo dado citado por Marks no memorando. Em entrevista exclusiva ao WB3News, Rodrigo Torres, cofundador e responsável por produto e finanças da Tokenbase, empresa brasileira de infraestrutura de pagamentos internacionais com stablecoins, afirma:
"Todo ciclo de hegemonia monetária tem começo, meio e fim. A libra esterlina já foi a moeda dominante do mundo, e antes dela outras moedas cumpriram esse papel. Então a desdolarização, no longuíssimo prazo, é um movimento natural e não deveria assustar ninguém. No curto e no médio prazo, porém, não vejo isso como uma preocupação real. O dólar deve continuar sendo a principal referência global pelos próximos 20 ou 30 anos, e as stablecoins têm um papel importante nisso. O GENIUS Act trouxe uma oxigenação ao dólar: ele ganhou uma versão digital que se movimenta rápido, liquida em minutos e funciona como base de pagamento entre empresas de qualquer lugar do mundo."
A expansão das stablecoins também interessa aos EUA, segundo, segundo Danillo Uliana, analista da WeSearch, plataforma de pesquisa em criptoativos, em análise enviada com exclusividade ao WB3News. Uliana cita o estudo "Stablecoins as Statecraft" (Stablecoins como estratégia estatal, em tradução livre), de Nik Bhatia, fundador do The Bitcoin Layer, que advoga o uso de stablecoins reguladas como instrumento de influência geopolítica e financeira.
A compra de títulos do Tesouro pelos emissores de stablecoins reguladas para compor suas reservas tem impacto sobre a dívida americana, aponta Uliana. O analista cita um estudo do BIS (Banco de Compensações Internacionais) que estima que entradas de US$ 3,5 bilhões em stablecoins reduzem o rendimento dos títulos de três meses do Tesouro em até 4 pontos-base, ou 0,04 ponto percentual, em até dez dias.
O efeito é concentrado nos títulos de curto prazo, com impacto limitado nos vencimentos mais longos. "As stablecoins podem, portanto, contrabalançar pressões de desdolarização, mas sua expansão não assegura a reversão da diversificação das reservas oficiais", pondera Uliana. "Tampouco toda entrada representa demanda adicional por títulos: recursos antes aplicados em fundos que já compravam Treasuries podem apenas mudar de intermediário, como observa o comitê consultivo do Tesouro", acrescenta o analista.
Torres ressalva que as stablecoins, sozinhas, não impedem a desdolarização:
"Reserva de banco central responde a questões políticas e geopolíticas, e é natural que toda grande potência tenha seu auge e depois perca espaço relativo."
No Brasil, as stablecoins concentraram 92% do volume de criptoativos declarado à Receita Federal no primeiro semestre de 2026, conforme noticiado pelo WB3News. Nos 12 meses encerrados em junho, a economia de stablecoins do país cresceu 495%, e o número de carteiras brasileiras com ao menos US$ 10 mil em stablecoins aumentou 347% desde julho de 2024, segundo relatório da Chainalysis, empresa de análise de dados on-chain, que posiciona o Brasil como líder global na adoção de criptoativos.
No mundo, os pagamentos internacionais com stablecoins cresceram 77,5%, somando US$ 220,3 bilhões, com valor médio de cerca de US$ 3 mil, compatível com quem paga um fornecedor, envia dinheiro para casa ou tira "suas economias de uma moeda em que não confiam mais", segundo Kerbage. "Onde as pessoas têm motivo para se preocupar com inflação e repressão financeira, o crypto dollar se tornou a saída", afirma o CIO da Hashdex.
A Tokenbase atende importadores, exportadores e agentes de carga e liquida as operações por meio de parceiros autorizados pelo Banco Central (BC). Como o foco da empresa é pagamento transfronteiriço, "a stablecoin é usada muito mais como trilho do que como destino", segundo Torres:
"Na prática, para o nosso cliente, stablecoin é meio de pagamento, não reserva de valor."
Uma parte do valor fica na tesouraria dos clientes, mas a maior fatia do volume entra e sai rápido, porque o objetivo é liquidar a operação com velocidade e custo menor, segundo o executivo, que reconhece a vontade dos brasileiros de manter parte do patrimônio em dólar como proteção contra a economia local.
Torres afirma que, "para o empresário brasileiro, que convive com insegurança jurídica e histórico inflacionário, ter dólar ainda é um bom negócio", e que "lá na frente pode ser bitcoin ou outra moeda". A infraestrutura baseada em stablecoins já permite que as empresas estejam "prontas para operar em qualquer moeda que vier", acrescenta.
A Resolução BCB nº 561, em vigor desde 1º de outubro, veda o uso de ativos virtuais na liquidação entre prestadores do serviço de pagamento ou transferência internacional (eFX) e suas contrapartes no exterior. Desde 2 de fevereiro, a compra, a venda e a troca de stablecoins contam como operações de câmbio, pela Resolução BCB nº 521. A Tokenbase não opera como prestadora de eFX, e a vedação não atinge diretamente o modelo da empresa, segundo Torres, que aponta um "trabalho pesado de jurídico e compliance" na adaptação às novas regras.
"Já mapeamos o que as novas regras exigem e algumas funcionalidades vão ser ajustadas, mas é um ajuste de estrutura, não de produto", afirma.
A cobrança de IOF (Imposto sobre Operações Financeiras) sobre operações com stablecoins chegou a entrar na pauta da base governista no Congresso, mas foi temporariamente engavetada. Se o imposto for aprovado, "as stablecoins perdem parte da vantagem competitiva, e isso não deve ser omitido", avalia Torres.
Ainda assim, a vantagem se mantém, segundo o executivo, porque a infraestrutura em contratos inteligentes permite oferecer contas institucionais não custodiais, pagamentos em massa, checkout, swap e antecipação, serviços que o mercado tradicional não oferece com o mesmo custo e velocidade.
"Na minha visão, o correto seria não ter IOF em nenhuma dessas operações, nem no câmbio tradicional. Esse deveria ser o caminho do Brasil", afirma Torres.
Em seu memorando, Marks critica a decisão do Tesouro dos EUA de ao menos dobrar, de US$ 2 bilhões para US$ 4 bilhões por operação, as recompras de títulos de longo prazo anunciadas em 19 de agosto, depois de o rendimento do título de 30 anos fechar acima de 5,3% em 17 de agosto, o maior nível em 19 anos. O investidor comparou a tentativa do Tesouro dos EUA de forçar a queda dos juros com a compra de títulos à de "um médico que aplica uma bolsa de gelo em um paciente com febre".
A dívida federal bruta dos EUA alcançou US$ 40,27 trilhões em 6 de outubro de 2026, e os juros líquidos projetados em fevereiro pelo CBO (Escritório de Orçamento do Congresso dos EUA) para o exercício fiscal de 2026 somam US$ 1,039 trilhão, acima das despesas com defesa, segundo Uliana. O déficit americano está próximo de 6% do PIB, com desemprego de 4%. Uliana avalia os impactos da situação fiscal sobre o comportamento de investidores e governos:
"Déficits persistentes e juros elevados tornam o ajuste ainda mais difícil. Caso o governo não estabilize essa dinâmica, pode crescer a pressão por juros reais menores e a tolerância à inflação. A profundidade dos mercados americanos continua sustentando a dominância do dólar, mas investidores e governos têm razões para avaliar quanto de seu patrimônio desejam manter exposto à moeda e à dívida americanas. A diversificação ganha relevância antes de qualquer ruptura monetária."
No fim do memorando, Marks adverte que trocar ações por caixa ou títulos em dólar não elimina o risco da moeda, e quem quiser se proteger dele precisa recorrer a ativos atrelados a outras divisas, ouro, imóveis e empresas fora dos EUA ou criptomoedas. Apesar disso, o investidor ressalva que a busca por ativos não referenciados em dólar não deve ser feita em grande escala.
Em seu relato, Kerbage especula se o bitcoin já se tornou uma alternativa real para quem busca diversificação e proteção contra a desvalorização do dólar:
"Minha resposta é que ouro e bitcoin são duas expressões da mesma decisão: possuir algo que nenhum governo pode simplesmente emitir mais. O ouro é a versão madura, e os bancos centrais são seus maiores compradores institucionais, enquanto o Bitcoin é a versão inicial e volátil, favorecida por investidores mais jovens. . Para o brasileiro, quem tem dólar já deu o primeiro passo ao diversificar sua exposição ao Real. Mas ainda está exposto à desvalorização da moeda americana. Ouro e bitcoin são, portanto, o segundo passo natural, permitindo reduzir a exposição a qualquer moeda que possa ser emitida à vontade."
Os bancos centrais compraram 289 toneladas de ouro no segundo trimestre de 2026, recorde para o período, segundo dados do World Gold Council (WGC). O ouro representava 27% das reservas oficiais globais no fim de 2025, acima dos 22% em títulos do Tesouro americano, segundo o BCE (Banco Central Europeu), em cálculo que considera ouro e moedas estrangeiras a preços de mercado. No fim de 2024, o metal tinha 20% e já superava o euro.
A valorização do metal em 2025 explica grande parte do avanço, além da pressão de compras dos bancos centrais, segundo Uliana. A China vem comprando ouro regularmente e ampliando a infraestrutura de negociação e custódia do metal precioso. Em junho de 2025, a Bolsa de Ouro de Xangai abriu um cofre certificado em Hong Kong e lançou contratos com entrega na cidade. Em julho de 2026, Hong Kong iniciou os testes de seu sistema central de compensação e liquidação de ouro, afirma o analista da WeSearch:
"Minha leitura é que a infraestrutura de negociação e custódia chinesa busca ampliar a utilidade financeira do ouro, pois além de guardar o metal, seus detentores precisam poder negociá-lo e utilizá-lo como garantia. Essa capacidade ajuda a explicar sua relevância monetária e oferece uma referência para avaliar o Bitcoin: a expansão dos serviços que permitem manter e negociar o ativo fortalece as condições para sua adoção institucional."
A ordem executiva americana de março de 2025 criou uma reserva estratégica para manter bitcoins provenientes de confisco definitivo, e o banco central tcheco anunciou, em novembro de 2025, uma carteira experimental de US$ 1 milhão em ativos digitais, incluindo bitcoin, separada de suas reservas internacionais, segundo Uliana. No memorando, Marks registra que as criptomoedas têm papel "desprezível" como reserva.
O bitcoin caiu mais de 30% em nove dias no fim de janeiro, depois que os mercados reprecificaram os juros com a indicação do próximo presidente do Fed (Federal Reserve, o banco central americano), e subiu quase 20% em três dias junto com o ouro após o anúncio do Tesouro, em 19 de agosto. Com base nesses dados, Kerbage faz uma distinção entre os horizontes de longo e curto prazo do bitcoin:
"Ao longo de anos, ele é uma proteção contra a desvalorização monetária: um ativo de oferta fixa mantido contra moedas que sempre podem ser expandidas. A história de 10 semanas é principalmente sobre liquidez, e a história de 10 anos é sobre oferta. E embora ambas possam ser verdadeiras, um erro comum é deixar que o ruído de curto prazo leve os investidores a descartar a tese de longo prazo."
Uliana aponta em sua análise a queda da volatilidade do bitcoin, que ficou entre 40% e 50% em 2025, segundo a Fidelity. Mesmo reconhecendo a suscetibilidade do criptoativo a crises de liquidez, o analista avalia que o bitcoin tende a conquistar espaço na diversificação de reservas soberanas:
"A tese de proteção patrimonial é reforçada pela possibilidade de manter parte da riqueza em um ativo cuja oferta não depende das necessidades fiscais de um Estado. Essa característica ganha relevância diante de preocupações com o poder de compra das moedas soberanas. Seu valor, porém, depende de demanda recorrente, e quedas acentuadas em crises de liquidez exigem horizonte e capacidade financeira para suportá-las sem comprometer obrigações de curto prazo. É com esse horizonte que vejo o Bitcoin como um candidato cada vez mais consistente a ouro digital."
No entanto, a diversificação das reservas não corresponde necessariamente ao fim da hegemonia do dólar, conclui o analista da WeSearch:
"Usar o dólar e diversificar a exposição a ele são decisões compatíveis. Uma empresa pode preferir a moeda americana para pagar fornecedores e escolher outros ativos para guardar parte de seu patrimônio. Essa distinção ajuda a compreender a expansão das stablecoins e o interesse atual pelo ouro e pelo Bitcoin. O uso internacional do dólar pode crescer mesmo enquanto investidores e governos diversificam suas reservas."