

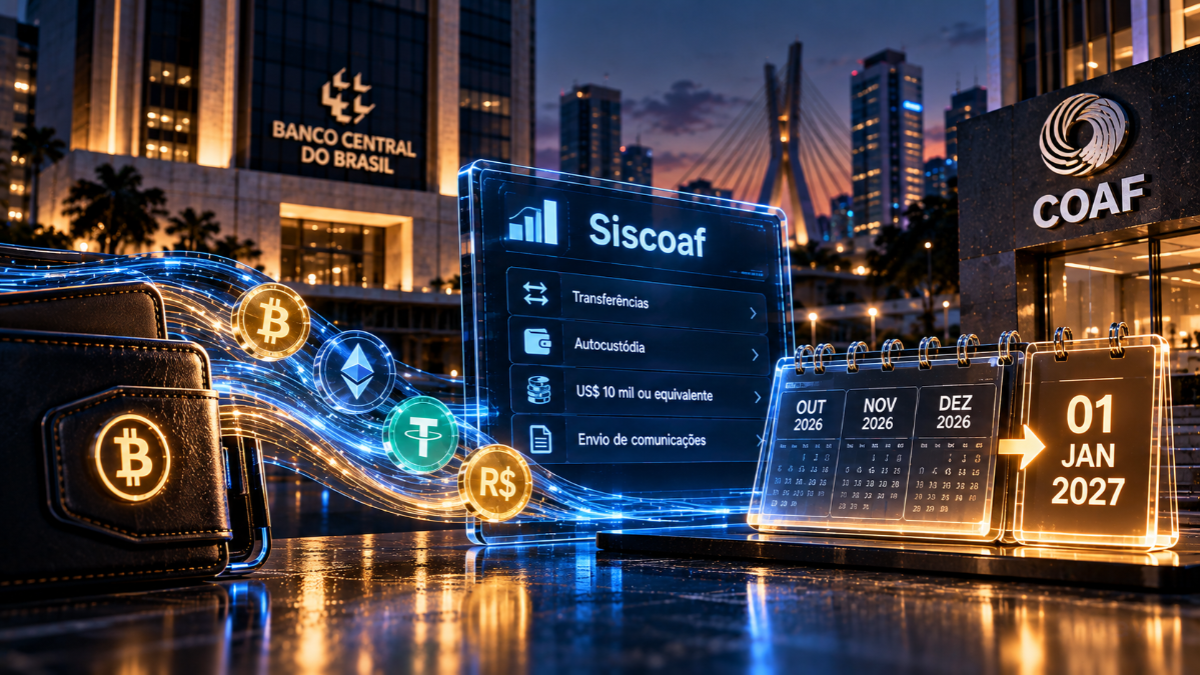
O Banco Central (BC) adiou para janeiro de 2027 a comunicação ao Conselho de Controle de Atividades Financeiras (Coaf) das transferências envolvendo carteiras autocustodiais contratatadas no último trimestre de 2026. O prazo adicional, porém, coloca em evidência um desafio de implementação: como as prestadoras de serviços de ativos virtuais em processo de autorização terão acesso ao sistema pelo qual devem cumprir a obrigação.
O questionamento foi levantado por Thiago Amaral dos Santos em análise sobre a Resolução BCB 591 publicada no LinkedIn. Editada em 30 de setembro, a norma revoga a Resolução 588 e mantém o reporte de transferências para ou de carteiras autocustodiais a partir do equivalente a US$ 10 mil, mas altera o calendário do primeiro envio.
As operações contratadas entre 1º de outubro e 31 de dezembro de 2026 deverão ser comunicadas no primeiro dia útil de janeiro de 2027. Segundo Santos, a convergência desse prazo com o período de transição regulatória das empresas exige uma resposta operacional do BC e do Coaf:
“Por isso, até janeiro será necessária uma solução operacional no Siscoaf ou orientação específica do Banco Central e do Coaf que permita às SPSAVs realizar adequadamente essas comunicações.”
O Sistema de Controle de Atividades Financeiras (Siscoaf) é o canal usado para encaminhar as informações ao Coaf. A habilitação de entidades reguladas pelo Banco Central depende da atuação do regulador, conforme a orientação oficial de acesso ao sistema.
Além da habilitação das sociedades prestadoras de serviços de ativos virtuais (SPSAVs) cujos pedidos de autorização ainda estiverem em análise, Santos chama a atenção para o volume de informações a ser transmitido, especialmente pelas empresas com maior movimentação:
“O primeiro reporte poderá concentrar três meses de transferências envolvendo carteiras autocustodiadas.”
Miris Bensiman, presidente da Comissão de Direito dos Criptoativos, Blockchain e Tokenização da OAB/MG e coordenadora de Compliance da Oxus Finance, destaca que a extensão do prazo não dispensa as instituições de organizar os registros das operações realizadas a partir de 1º de outubro:
“A transição adia o envio, mas não a captura. Desde 1º de outubro, a instituição precisa identificar, registrar e guardar cada operação enquadrada, porque em janeiro terá de enviar três meses de comunicações de uma só vez.”
A regra de transição também abrange operações de câmbio com entrega ou recebimento de moeda estrangeira em espécie a partir de US$ 10 mil, ou equivalente em outras moedas. O adiamento inclui essas comunicações específicas e as transferências via carteiras de autocustódia, sem alterar o regime de comunicação por suspeita.
Na leitura de Bensiman, a janela de adaptação exige que as empresas revisem as políticas de prevenção à lavagem de dinheiro e ao financiamento do terrorismo, separem os procedimentos de reporte por valor daqueles baseados em suspeição e preparem suas equipes para identificar movimentações fracionadas.
O cadastro e a habilitação no sistema também fazem parte dessa preparação. Bensiman ressalta que o cadastro perante o órgão regulador não se confunde com a autorização para funcionar. A distinção é relevante para a questão levantada por Santos: prever a obrigação e disponibilizar uma categoria de reporte não demonstra, por si só, que cada empresa em transição já consegue transmitir as informações.
O Coaf anunciou em 30 de setembro a inclusão do código 1676 para transferências com autocustódia no Siscoaf, com suporte a envios automatizados. O comunicado, ainda referenciado à Resolução 588, documenta uma adaptação do sistema, mas não esclarece o procedimento específico para habilitar as SPSAVs com autorização pendente.
A mudança no cronograma preserva o critério de valor introduzido pela norma anterior. Nas operações abrangidas, o valor igual ou superior ao equivalente a US$ 10 mil é suficiente para exigir a comunicação, mesmo que a movimentação seja compatível com o perfil do cliente.
O reporte previsto no artigo 49 da Circular 3.978 não exclui a análise de suspeição, tratada separadamente no artigo 48, ressalta Bensiman:
“A comunicação objetiva não substitui a análise, e a análise não depende do gatilho.”
No exemplo apresentado por Bensiman, uma transferência de US$ 12 mil para a carteira autocustodial de um cliente com perfil financeiro compatível exige reporte pelo critério de valor, independentemente de ser classificada como suspeita.
Por sua vez, transferências inferiores ao limite de US$ 10 mil podem demandar comunicação por suspeição. Bensiman cita uma sequência de movimentações de US$ 9 mil para discutir o monitoramento de fracionamento. O exemplo chama a atenção para a análise do comportamento do cliente, independentemente do enquadramento de cada transferência no gatilho objetivo.
Para a especialista, essa distinção também deve orientar a forma como as empresas apresentam a regra aos usuários:
“O reporte objetivo não é acusação nem indício contra o cliente. É informação de inteligência financeira, e políticas, manuais e a comunicação com clientes devem refletir essa distinção.”
Na autocustódia, o proprietário controla as chaves privadas que permitem movimentar os ativos. Ao receber ou enviar recursos para uma dessas carteiras, a prestadora não conta necessariamente com outra instituição para confirmar quem está na contraparte, observa Bensiman.
A análise remete à Resolução BCB 521/2025, que estabeleceu exigências de identificação do proprietário da carteira e de documentação dos processos de verificação de origem e destino. Para Bensiman, a utilidade das informações encaminhadas ao Coaf depende da qualidade desse trabalho inicial:
“Uma PSAV que apenas registra a declaração do cliente produzirá comunicações formalmente corretas, mas de pouco valor analítico.”
Bensiman aponta instrumentos que podem fortalecer a verificação das carteiras, além do registro das informações declaradas pelo cliente:
“A prova de controle do endereço, por exemplo por assinatura de mensagem, e a análise on-chain da contraparte não são exigências expressas. Ainda assim, fortalecem o programa e a posição da instituição perante o supervisor.”
Conforme noticiado pelo WB3News em 1º de outubro, o Banco Central também ampliou de 360 para 540 dias o prazo máximo para decidir sobre mudanças societárias nas SPSAVs. A Resolução BCB 594, porém, preservou os prazos de análise da autorização das prestadoras já em atividade, divididos em duas fases de 360 e 720 dias.


