
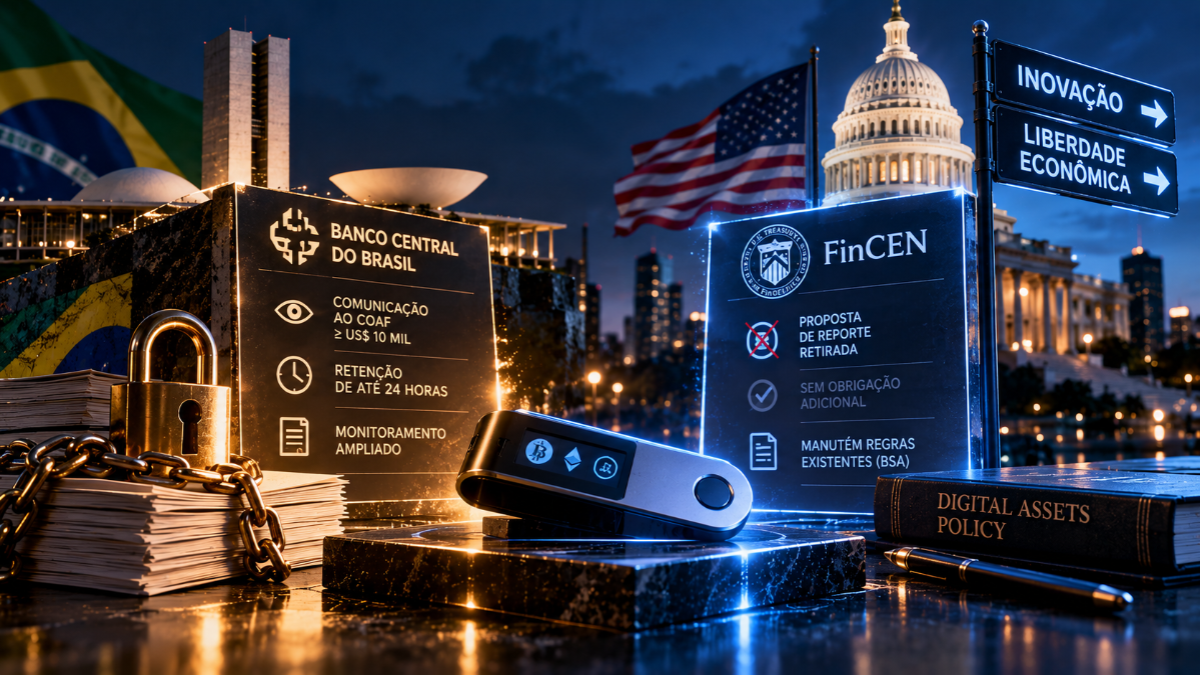
Pedro Torres, sócio do Sydow e Torres Advogados, afirma que o Brasil dá à autocustódia um tratamento “de natureza quase criminalizante” ao ampliar a comunicação de transferências cripto ao Coaf, na direção oposta à dos Estados Unidos. A Rede de Combate a Crimes Financeiros do Tesouro dos EUA (FinCEN) retirou em 6 de outubro a proposta que obrigaria bancos e corretoras a reportar transferências acima de US$ 10 mil para ou de carteiras autocustodiais.
A Resolução BCB 591 obriga as instituições autorizadas pelo Banco Central (BC) a comunicar ao Conselho de Controle de Atividades Financeiras (Coaf) as transferências de US$ 10 mil ou mais para ou de carteiras autocustodiais. A obrigação alcança as operações contratadas desde 1º de outubro, e o envio do reporte de transações realizadas até 31 de dezembro vence no primeiro dia útil de janeiro de 2027.
Em 1º de janeiro, também entra em vigor a retenção de até 24 horas prevista pela Resolução BCB 584 para transferências acima de US$ 10 mil envolvendo carteiras autocustodiais ou empresas de ativos virtuais estrangeiras.
Torres contribuiu com a redação do Projeto de Lei (PL) 311/2025, apresentado em fevereiro de 2025 pela deputada federal Julia Zanatta (PL-SC), que protege em lei o direito à autocustódia de ativos virtuais. Em análise enviada com exclusividade ao WB3News, o advogado, mestre em blockchain e ativos virtuais, atribui a diferença entre os dois países a escolhas distintas entre prevenção de ilícitos e liberdade econômica: nos EUA, o governo de Donald Trump adotou uma política de incentivo ao setor, enquanto no Brasil a regulação do Banco Central busca enquandrar o mercado cripto dentro das regras de compliance e prevenção a crimes financeiros do mercado tradidiconal.
"Não considero que essas medidas sejam necessariamente incompatíveis com o desenvolvimento do mercado, mas questiono uma abordagem regulatória que acaba por atribuir um tratamento de natureza quase criminalizante a determinadas características da própria tecnologia, especialmente à autocustódia, aproximando o usuário regular, que exerce legitimamente seu direito de controlar o próprio patrimônio, daquele que efetivamente utiliza ativos virtuais para a prática de ilícitos", afirma Torres.
A proposta retirada pela FinCEN foi publicada em dezembro de 2020, semanas antes do fim do primeiro mandato de Donald Trump, e nunca entrou em vigor. O texto previa três obrigações para bancos e empresas de serviços monetários, categoria que inclui as corretoras de criptoativos:
No aviso de retirada publicado no Federal Register, o diário oficial do governo americano, a FinCEN atribui a decisão aos esforços do governo Trump para que a regulação de ativos digitais seja adequada às suas finalidades e cita o relatório de julho de 2025 do Grupo de Trabalho Presidencial sobre Mercados de Ativos Digitais. A agência informa que não tomará nenhuma outra medida sobre a proposta. No mesmo dia, retirou também a proposta de outubro de 2023 que enquadrava a mistura internacional de criptoativos, feita por serviços conhecidos como mixers, como classe de transações de preocupação primária de lavagem de dinheiro.
A retirada de ambas as propostas não alteram as obrigações já existentes das instituições financeiras americanas. Essas obrigações constam no Bank Secrecy Act (BSA), lei cuja aplicação o Tesouro delegou à FinCEN, explica o advogado:
"É importante observar que o limite de US$ 10 mil não constitui uma inovação da proposta norte-americana, mas um parâmetro historicamente utilizado na regulamentação financeira dos Estados Unidos, especialmente nas obrigações de comunicação previstas no Bank Secrecy Act. A proposta do FinCEN buscava estender parte dessa lógica às transferências envolvendo carteiras autocustodiadas, inclusive mediante a agregação das operações realizadas em 24 horas. Sua retirada não representa, portanto, o abandono dos mecanismos tradicionais de prevenção à lavagem de dinheiro, mas a decisão de não implementar aquela obrigação adicional específica para operações com ativos virtuais."
Fracionar transferências não afasta monitoramento, diz advogado
As duas regras do BC para carteiras autocustodiais usam o mesmo piso de US$ 10 mil, com critérios diferentes, esclarece Torres:
Pela literalidade dos textos, uma transferência de exatamente US$ 10 mil para carteira autocustodial entra na comunicação ao Coaf, mas não na retenção por valor.
A Resolução 591 alterou o art. 49 da Circular nº 3.978, de 2020, norma de prevenção à lavagem de dinheiro do BC, na seção que trata da comunicação de operações específicas. Torres esclarece que o fracionamento de transferências abaixo do piso de US$ 10 mil não estão sujeitas à comunicação:
"Diferentemente da proposta norte-americana, a Resolução BCB nº 591/2026 não estabelece uma regra expressa de agregação de transferências realizadas em 24 horas para fins de comunicação automática ao Coaf. Portanto, duas transferências de US$ 6 mil realizadas no mesmo dia, por exemplo, não estão automaticamente sujeitas à comunicação prevista no art. 49, V, da Circular nº 3.978/2020 apenas porque sua soma ultrapassa US$ 10 mil."
No entanto, o fracionamento não escapa aos mecanismos de prevenção à lavagem de dinheiro, ressalta o advogado. As instituições continuam obrigadas a monitorar o comportamento transacional dos clientes e a identificar operações atípicas e, havendo elementos concretos de suspeita, devem avaliar a comunicação ao Coaf independentemente do valor de cada transferência.
"É importante distinguir o fracionamento legítimo de operações de uma estratégia deliberada de ocultação", afirma Torres. "Evidentemente, a realização de múltiplas transferências de menor valor não constitui, por si só, indício suficiente de ilicitude. Para identificar eventuais tentativas de evasão dos mecanismos de prevenção à lavagem de dinheiro, as instituições devem considerar outras questões como, por exemplo, o perfil do cliente, a origem dos recursos, o histórico transacional, a existência de elementos objetivos de risco, dentre outros."
Os perfis de risco do cliente, da operação, da contraparte e da jurisdição são critérios que a Resolução 584 exige das instituições para acionar a retenção fora do critério de valor e para liberá-la antes das 24 horas.
O Departamento do Tesouro dos EUA recomendou ao Congresso americano, em relatório de março de 2026, uma lei de retenção (hold law) específica para ativos digitais, que proteja juridicamente as instituições que retiverem, de forma temporária e voluntária, ativos ligados a suspeita de atividade ilegal durante uma investigação de curta duração. O relatório não fixa prazo para a retenção e aponta a lei como particularmente útil contra o uso ilícito de stablecoins de pagamento.
No Brasil, a retenção de até 24 horas foi criada por resolução e é obrigatória para as saídas acima de US$ 10 mil. A instituição pode liberar a transferência antes do prazo, por decisão fundamentada e documentada, e, concluída a análise de risco, deve cessar a retenção ou rejeitar a operação.
A Resolução 584 altera a Resolução BCB 142, de 2021, de prevenção a fraudes em serviços de pagamento, e tem como base, entre outras normas, a Lei 14.478, de 2022, o marco legal dos ativos virtuais. Apesar da competência legal do BC sobre a prevenção de fraudes no mercado cripto, a retenção obrigatória imposta pela norma pode ir além das atribuições do regulador, segundo Torres:
"Considero questionável que essa competência alcance a imposição, por ato infralegal, de uma retenção compulsória de recursos baseada exclusivamente em critérios objetivos, sem a necessidade de identificação prévia de indícios concretos de irregularidade. A controvérsia reside justamente nos limites do poder regulamentar da autarquia e na necessidade de fundamento legal suficiente para restringir, ainda que temporariamente, a livre disposição do patrimônio do indivíduo."
Torres sustenta essa posição desde as primeiras propostas regulatórias do BC para ativos virtuais, e ela serviu de fundamento teórico ao PL 311/2025. O projeto assegura expressamente o direito à autocustódia e estabelece limites à imposição de restrições por atos normativos infralegais, e aguarda parecer na Comissão de Finanças e Tributação (CFT) da Câmara dos Deputados. O advogado defende que os princípios fundamentais da autocustódia sejam garantidos aos cidadãos:
"[A] autocustódia não constitui apenas uma funcionalidade tecnológica, mas uma manifestação contemporânea de direitos fundamentais relacionados à propriedade, à autonomia patrimonial, à privacidade e à liberdade econômica, cujo exercício, a meu ver, não pode ser condicionado à intermediação de instituições reguladas ou restringido por presunções genéricas de risco."
Em 8 de agosto de 2026, um dia depois de o BC divulgar a Resolução 584, Zanatta apresentou o Projeto de Decreto Legislativo (PDL) 926/2026, que susta os efeitos da norma. O PDL aguarda despacho do presidente da Câmara desde a apresentação. Torres afirma que a proposta levou ao Congresso "uma discussão indispensável sobre os limites do poder regulamentar do Banco Central e a proteção dos direitos patrimoniais dos usuários de ativos virtuais".
Ao divulgar a Resolução 584, em 7 de agosto, o BC informou que a norma responde ao uso de ativos virtuais, inclusive stablecoins, para a rápida transferência de recursos obtidos em fraudes financeiras, muitas vezes para o exterior ou para carteiras autocustodiais. Em nota sobre a norma, o diretor de Regulação do BC, Gilneu Vivan, afirmou que "as novas medidas buscam reduzir oportunidades para que recursos obtidos em fraudes sejam rapidamente convertidos em ativos virtuais e transferidos para ambientes que dificultem sua recuperação".
Estudos analisados pelo BC apontam que países como Singapura e Coreia do Sul vêm adotando mecanismos adicionais de retenção, rastreabilidade e controle de operações de maior risco com ativos virtuais, segundo a mesma nota. A retenção tem caráter cautelar e não representa bloqueio definitivo dos recursos..
A justificativa do BC para a comunicação ao Coaf está na nota de 23 de setembro que acompanhou a Resolução 588, depois substituída pela 591: a autocustódia pode reduzir a disponibilidade de informações para monitoramento e avaliação de riscos, em comparação com os ativos custodiados por instituições autorizadas.
A Coinbase vem criticando abertamente a retenção. Em comunicado à imprensa divulgado recentemente, Fabio Plein, diretor regional da Coinbase para as Américas, afirma que as stablecoins responderam por cerca de 80% do volume de criptoativos declarado à Receita Federal em 2025 e que a retenção de até 24 horas para transferências acima de US$ 10 mil destinadas a carteiras autocustodiais ou ao exterior "não leva em consideração os mecanismos de monitoramento e prevenção a fraudes já adotados pelo setor, nem as características específicas das transações com stablecoins".
"Embora alguns possam argumentar, em determinados momentos, que é necessário ‘desacelerar a inovação’ para garantir que o crescimento do mercado de criptomoedas seja acompanhado por regras de proteção, controles e mecanismos de prevenção à lavagem de dinheiro, acreditamos que o desafio não é desacelerar a inovação, mas criar as condições para que ela avance de forma segura e sustentável", diz Plein.
Procurada pelo WB3News para comentar as diferenças entre a abordagem do BC e da FinCen, a Coinbase optou por não se manifestar expressamente sobre o tema.
Torres destaca que os altos índices de adoção de ativos virtuais no Brasil contratsta com as crescentes restrições à tecnologia impostas pela regulação:
"[…] no Brasil, embora tenhamos alcançado uma posição de destaque na adoção de ativos virtuais, ainda percebemos uma tendência de ampliar mecanismos de vigilância e controle a partir de características inerentes à tecnologia, em vez de privilegiar uma abordagem regulatória proporcional, que garanta segurança jurídica ao mesmo tempo que não sufoca a inovação inerente ao mercado."
Em 2026, o Brasil assumiu a liderança do Índice Global de Adoção de Criptomoedas da Chainalysis, entre 117 países. Cerca de 6,75 milhões de brasileiros, ou 4% da população, já usaram carteira de autocustódia, segundo a 2ª Pesquisa Nacional das Criptomoedas, realizada pela Paradigma em parceria com o Datafolha.